Domain darauffolgenden.de kaufen?
Wir ziehen mit dem Projekt
darauffolgenden.de um.
Sind Sie am Kauf der Domain
darauffolgenden.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain darauffolgenden.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **

Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Hera Dynamik-Controller 20805005011Ausführung=dynamischGeeignet für Außengebrauch=neinDimmung 0-10 V=neinDimmung 1-10 V=neinDimmung DALI=neinDimmung DSI=neinDimmung DMX=neinDimmung Potentiometer (geräteintegriert)=neinDimmung LineSwitch=neinDimmung herstellerspezifisch=jaDimmung Netzspannungsmodulation=neinDimmung Phasenabschnitt=neinDimmung Phasenanschnitt=neinDimmung programmierbar=neinDimmung RF=neinDimmung Sine Wave Reduction=neinDimmung Touch and Dim=neinDimmung Zigbee=neinDimmung mit Push-button=neinKonstant-Lichtstrom-Regelung=neinOhne Dimmfunktion=neinGehäuse=ohne (Platinenmontage)Geeignet für Konstantstrom=neinGeeignet für Konstantspannung=jaAusgangsspannung=24 VAusgangsstrom=42..2000 mAGeeignet für Gleichspannung (Primärseite)=jaAusgangsleistung=1..48 WLeistungsaufnahme=48 WSchutzart (IP)=IP20Schutzklasse=IIILänge=50 mmBreite=10 mmHöhe=10 mmBedienung über Bluetooth=neinKompatibel mit Apple HomeKit=neinKompatibel...13,55 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Walt Disneys Kostbarkeiten - Donald - Im Wandel der Zeit 2: 1942-1946 (2 DVDs) - Preis vom 31.10.2026 04:11:11 hAspectRatio : 1.33 : 1, AudienceRating : Freigegeben ohne Altersbeschränkung, Brand : Disney (Walt Disney), Binding : DVD, Label : Walt Disney, Publisher : Walt Disney, NumberOfDiscs : 2, RegionCode : 2, NumberOfItems : 2, Format : Dolby, Feature : FSK 0, medium : DVD, releaseDate : 2007-10-25, runningTime : 234 minutes6,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
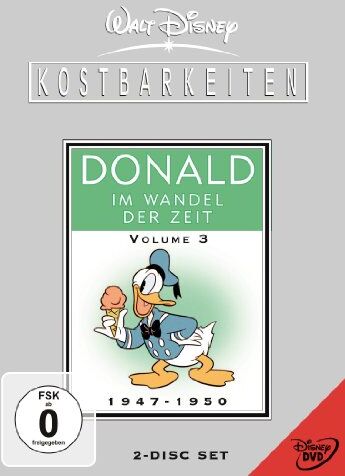
Walt Disneys Kostbarkeiten: Donald - Im Wandel der Zeit 3: 1947-1950 (2 DVDs) - Preis vom 31.10.2026 04:11:11 hAspectRatio : 1.33 : 1, AudienceRating : Freigegeben ohne Altersbeschränkung, Binding : DVD, Label : Walt Disney, Publisher : Walt Disney, NumberOfDiscs : 2, RegionCode : 2, NumberOfItems : 2, Format : Dolby, medium : DVD, releaseDate : 2009-04-02, runningTime : 103 minutes6,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **

Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Thüringer Kammerorchester Weimar - Im Wandel der Zeit - Preis vom 30.10.2026 04:07:28 hBinding : Audio CD, Label : Deutsche Schallplatten (Pool Music + Media Service), Publisher : Deutsche Schallplatten (Pool Music + Media Service), NumberOfDiscs : 1, medium : Audio CD, releaseDate : 2003-10-30, artists : Thüringer Kammerorchester Weimar, composers : J.N. Hummel, Friedrich Witt11,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Walt Disney Kostbarkeiten: Donald im Wandel der Zeit 1934 - 1941 (2 DVDs) - Preis vom 31.10.2026 04:11:11 hAspectRatio : 1.33 : 1, AudienceRating : Freigegeben ohne Altersbeschränkung, Brand : Buena Vista, Binding : DVD, Label : Walt Disney, Publisher : Walt Disney, NumberOfDiscs : 2, RegionCode : 2, NumberOfItems : 2, Format : Dolby, Feature : Medium : DVD, medium : DVD, releaseDate : 2004-07-22, runningTime : 240 minutes3,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hera Dynamik-Controller 20805005011Ausführung=dynamischGeeignet für Außengebrauch=neinDimmung 0-10 V=neinDimmung 1-10 V=neinDimmung DALI=neinDimmung DSI=neinDimmung DMX=neinDimmung Potentiometer (geräteintegriert)=neinDimmung LineSwitch=neinDimmung herstellerspezifisch=jaDimmung Netzspannungsmodulation=neinDimmung Phasenabschnitt=neinDimmung Phasenanschnitt=neinDimmung programmierbar=neinDimmung RF=neinDimmung Sine Wave Reduction=neinDimmung Touch and Dim=neinDimmung Zigbee=neinDimmung mit Push-button=neinKonstant-Lichtstrom-Regelung=neinOhne Dimmfunktion=neinGehäuse=ohne (Platinenmontage)Geeignet für Konstantstrom=neinGeeignet für Konstantspannung=jaAusgangsspannung=24 VAusgangsstrom=42..2000 mAGeeignet für Gleichspannung (Primärseite)=jaAusgangsleistung=1..48 WLeistungsaufnahme=48 WSchutzart (IP)=IP20Schutzklasse=IIILänge=50 mmBreite=10 mmHöhe=10 mmBedienung über Bluetooth=neinKompatibel mit Apple HomeKit=neinKompatibel...13,55 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Walt Disneys Kostbarkeiten - Donald - Im Wandel der Zeit 2: 1942-1946 (2 DVDs) - Preis vom 31.10.2026 04:11:11 hAspectRatio : 1.33 : 1, AudienceRating : Freigegeben ohne Altersbeschränkung, Brand : Disney (Walt Disney), Binding : DVD, Label : Walt Disney, Publisher : Walt Disney, NumberOfDiscs : 2, RegionCode : 2, NumberOfItems : 2, Format : Dolby, Feature : FSK 0, medium : DVD, releaseDate : 2007-10-25, runningTime : 234 minutes6,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Walt Disneys Kostbarkeiten: Donald - Im Wandel der Zeit 3: 1947-1950 (2 DVDs) - Preis vom 31.10.2026 04:11:11 hAspectRatio : 1.33 : 1, AudienceRating : Freigegeben ohne Altersbeschränkung, Binding : DVD, Label : Walt Disney, Publisher : Walt Disney, NumberOfDiscs : 2, RegionCode : 2, NumberOfItems : 2, Format : Dolby, medium : DVD, releaseDate : 2009-04-02, runningTime : 103 minutes6,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
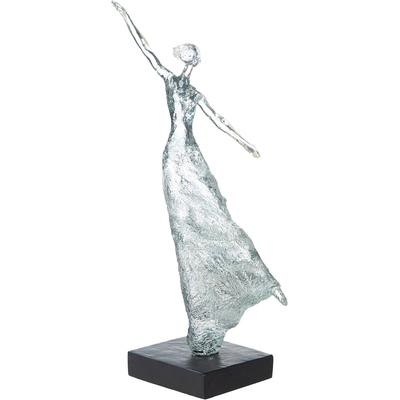
Skulptur GILDE "Skulptur Tanz des Glücks klar; schwarz", klar, schwarz, B:26cm H:39cm T:10cm, Kunstharz, Dekofiguren, Lebensfreude Bewegung Dynamik Emotion KunstfigurDie Skulptur Tanz des Glücks fängt Leichtigkeit und Lebensfreude in einer eleganten Form ein. Die strukturierte Gestaltung wirkt hochwertig und unterstreicht die Dynamik der stilisierten Frauenfigur, während die Kombination aus klarer Optik und...64,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Vornholt, Holger: Tuttlingen im Wandel der ZeitTuttlingen im Wandel der Zeit , Tuttlingen - was hat diese Stadt im Donautal nicht schon alles erlebt! Die Kelten siedeln in der Region, die Römer lassen die unwegsame Gegend an der oberen Donau dagegen zunächst "links liegen". Schon im Jahr 797 wird die Siedlung anlässlich einer Schenkung zum ersten Mal urkundlich erwähnt. Jahrhundertelang gehört sie dem Kloster Reichenau, erst 1376 wird sie württembergisch. Zu dem Zeitpunkt ist Tuttlingen bereits eine kleine Stadt. Wegen der Besitzverhältnisse und der exponierten Lage wird die Exklave von den Württembergern 100 Jahre lang stiefmütterlich behandelt. Ab 1460 lässt Eberhard im Bart Tuttlingen zu einer Grenzfestung ausbauen und forciert die Integration der Grenzstadt in den württembergischen Staat. Im Dreißigjährigen Krieg werden die Franzosen in der "Schlacht bei Duttlingen" 1643 vernichtend geschlagen und müssen über den Rhein flüchten. 1803 brennt Tuttlingen vollständig nieder und wird planvoll im Schachbrettmuster wieder aufgebaut. Im 19. Jahrhundert erhält die Industrialisierung in Tuttlingen durch den Bau der Eisenbahn ab 1869 entscheidende Impulse. Das 20. Jahrhundert bringt zwei Kriege und eine Diktatur mit Fackelzügen und Schikanen. Nach dem Krieg geht es mit dem Wirtschaftswunder auch in Tuttlingen aufwärts, und die Stadt entwickelt sich zur "Welthauptstadt der Medizintechnik". In unserer modernen Stadtchronik erzählen wir diese bewegte wie bewegende Geschichte in einer Abfolge in sich geschlossener Kapitel. Hintereinander oder jedes für sich laden sie unterhaltsam ein zu einem kurzweiligen Streifzug durch die Vergangenheit in Wort und Bild. Festgemacht an wichtigen Jahreszahlen, kommen dabei zentrale Epochen und Episoden der Tuttlinger Stadtentwicklung in großen Linien und bemerkenswerten Details zur Sprache. Historische Bilddokumente und aktuelle Fotos erleichtern das Verständnis und machen Lust auf die Lektüre. Eingebettet in dieses Konzept, erzählen wir auch die Geschichte wichtiger Unternehmen und öffentlicher Institutionen, die Tuttlingen bisweilen über mehrere Generationen prägen. , > , Erscheinungsjahr: 202311, Produktform: Leinen, Autoren: Vornholt, Holger, Seitenzahl/Blattzahl: 128, Warengruppe: HC/Nachschlagewerke/Sonstiges, Fachkategorie: Enzyklopädien und Nachschlagewerke, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: WIKOMmedia Verlag, Verlag: WIKOMmedia Verlag, Produktverfügbarkeit: 02, Länge: 301, Breite: 213, Höhe: 14, Gewicht: 814, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.